Domain netzwerkdiagramm.de kaufen?
Wir ziehen mit dem Projekt
netzwerkdiagramm.de um.
Sind Sie am Kauf der Domain
netzwerkdiagramm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain netzwerkdiagramm.de kaufen?
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **

Welche Faktoren sollten bei der Planung und Berechnung von Reserven berücksichtigt werden?
Bei der Planung und Berechnung von Reserven sollten Faktoren wie die Art des Risikos, die Wahrscheinlichkeit seines Eintretens und die Höhe der potenziellen Verluste berücksichtigt werden. Zudem ist es wichtig, die finanzielle Stabilität des Unternehmens, gesetzliche Vorschriften und branchenspezifische Anforderungen zu beachten. Eine regelmäßige Überprüfung und Anpassung der Reserven ist ebenfalls entscheidend, um auf Veränderungen im Risikoprofil angemessen reagieren zu können. **
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
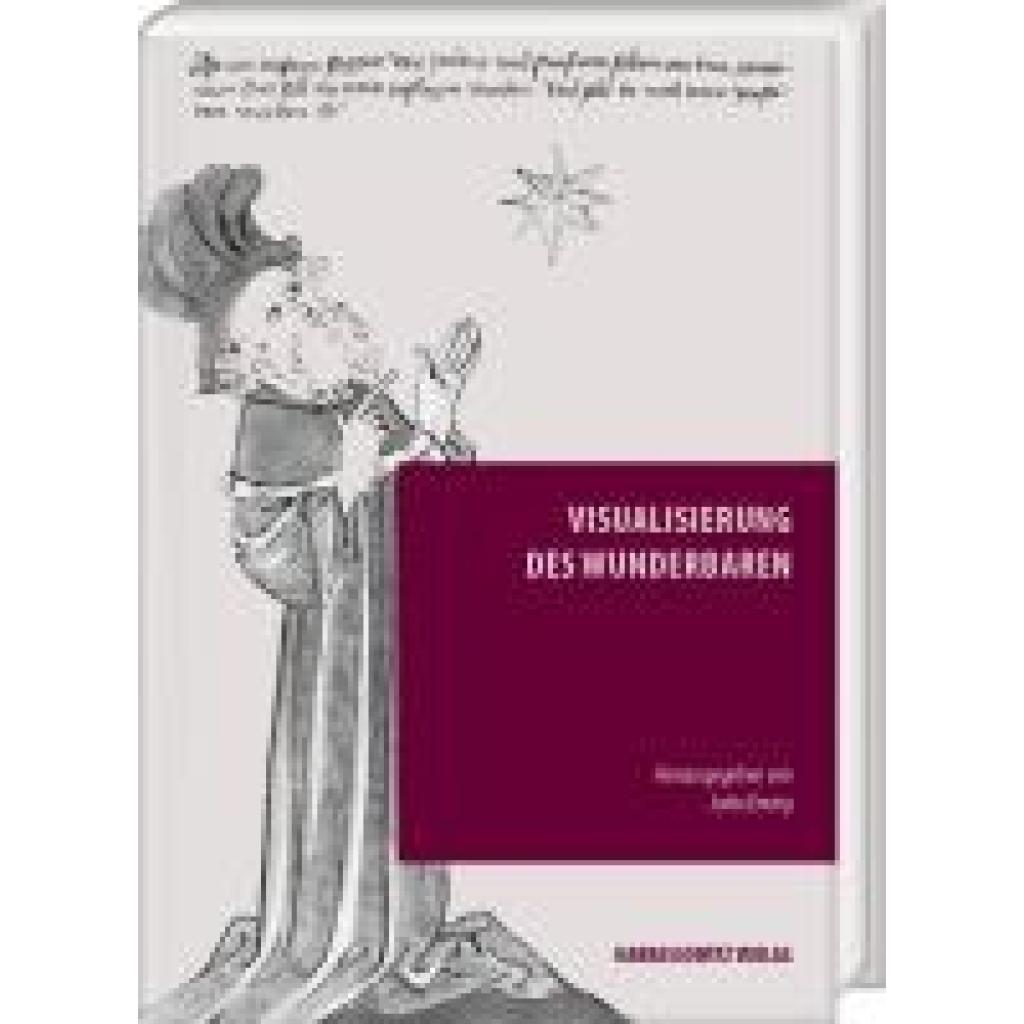
Visualisierung des WunderbarenVisualisierung des Wunderbaren , Der interdisziplinär angelegte Tagungsband Visualisierung des Wunderbaren geht der Frage nach, wie sich Gegenstände des Wunderbaren in literarischen Texten verändern, wenn sie visuell vergegenwärtigt werden und wie sich bildliche Darstellungen und Objekte zu Diskursen des Wunderbaren verhalten. Dabei wird das Wunderbare als gleichermaßen ästhetische wie epistemische Konfiguration aufgefasst, die auf die Evokation von Verwunderung zielt. Elemente des Wunderbaren transportieren Aspekte des Wissens, die in hohem Maße an die Form ihrer Darstellung, ihrer Medialität und Materialität geknüpft sind und sich immer dann verändern, wenn sie 'in Bewegung' geraten. Der Band fokussiert Beschreibungen von Elementen des Wunderbaren in literarischen Texten des Mittelalters und der Frühen Neuzeit und die Frage, wie Visualisierungen diese Elemente aufnehmen (oder gerade nicht berücksichtigen) und begleiten, sie dadurch ergänzen, kontrastieren, verschieben oder stimulieren. So liegt ein zentraler Schwerpunkt der einzelnen Beiträge auf der Analyse der Dynamik zwischen literarischen und visuellen Darstellungen des Wunderbaren. Die Untersuchungen berücksichtigen sowohl kunsthistorische und architektonische als auch religiöse, literatur- und kulturwissenschaftliche Gegenstände und analysieren eine Vielzahl mittelalterlicher und frühneuzeitlicher Materialien, illustrierter Handschriften und Frühdrucke wie beispielsweise Stunden- und Gebetsbücher, französische 'poésie flamboyante', Kräuterbücher und Legendare. , Schlüssel > Handwerkzeuge , Erscheinungsjahr: 20241218, Titel der Reihe: Episteme in Bewegung#38#, Redaktion: Eming, Jutta, Seitenzahl/Blattzahl: 224, Abbildungen: zahlreiche Abbildungen, Keyword: Flugblatt; Frühdruck; Frühe Neuzeit; Germanistik; Handschriften; Illustration; Kulturwissenschaften und Geschichte; Kunstgeschichte; Literaturwissenschaften; Mediävistik; Reisebeschreibung; Religionswissenschaften; Wissensgeschichte; Wunderzeichen, Fachschema: Literaturwissenschaft~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Kunstformen~Lyrik, Poesie~Literatur: Geschichte und Kritik, Warengruppe: TB/Kunstgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 24, Gewicht: 641, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schloß, Bernhard: Business-VisualisierungBusiness-Visualisierung , Tools und Ideen für bessere Kommunikation , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230421, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Schloß, Bernhard~Botta, Christian~Reinold, Daniel, Seitenzahl/Blattzahl: 207, Abbildungen: komplett in Farbe, Keyword: Canvas; Design Thinking; Mind Map; Personas; Projektlandkarte; Roadmap; Stakeholder Map; Storyboard, Fachschema: Innovationsmanagement~Management / Innovationsmanagement~Management / Projektmanagement~Projektmanagement - Projektmarketing, Fachkategorie: Management: Innovation, Thema: Optimieren, Warengruppe: TB/Wirtschaft/Management, Fachkategorie: Projektmanagement, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Länge: 216, Breite: 216, Höhe: 17, Gewicht: 576, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063673001 B0000063673002, Beinhaltet EAN: 9783446914483 9783446914490, eBook EAN: 9783446478039, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Welche Faktoren sollten bei der Planung und Berechnung von Reserven berücksichtigt werden?
Bei der Planung und Berechnung von Reserven sollten Faktoren wie die Art des Risikos, die Wahrscheinlichkeit seines Eintretens und die Höhe der potenziellen Verluste berücksichtigt werden. Zudem ist es wichtig, die finanzielle Stabilität des Unternehmens, gesetzliche Vorschriften und branchenspezifische Anforderungen zu beachten. Eine regelmäßige Überprüfung und Anpassung der Reserven ist ebenfalls entscheidend, um auf Veränderungen im Risikoprofil angemessen reagieren zu können. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.